負債|你是在借錢,還是在借用未來?
最近一直在想「負債」這件事情。我們很習慣把負債分成:好債、壞債。房貸可能是好債,信用卡循環可能是壞債。投資借款可能是好債,為了消費而借錢可能是壞債。可是我越想越覺得,好像沒有這麼簡…
最近一直在想「負債」這件事情。
我們很習慣把負債分成:
好債、壞債。
房貸可能是好債,
信用卡循環可能是壞債。
投資借款可能是好債,
為了消費而借錢可能是壞債。
可是我越想越覺得,
好像沒有這麼簡單。
《鄰家的百萬富翁》裡,有一個很值得思考的觀念:
真正累積財富的人,往往不是那些最會花錢的人,而是能夠長期控制自己消費的人。
這讓我想到,
負債其實有一個很有趣的地方。
我們以為自己借的是「錢」,
但其實借的是:
未來的收入。
今天先把東西帶回家,
未來的自己再用薪水慢慢還。
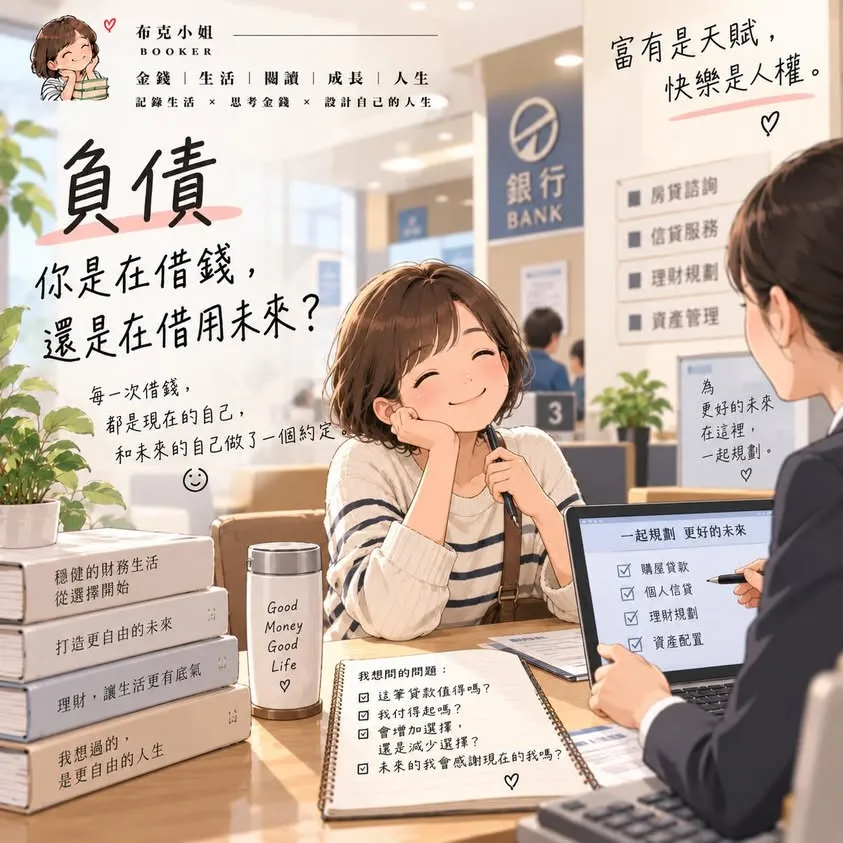
所以每一次借錢,
其實都是現在的自己,
跟未來的自己做了一個約定。
問題就來了:
未來的自己,真的願意嗎?
我覺得這也是為什麼,
我現在不太喜歡單純把負債分成「好」或「壞」。
我更想問:
這筆負債,最後帶給我的是什麼?
如果它讓我增加能力、
創造收入、
取得真正需要的資產,
那它也許是一個可以思考的工具。
但如果它只是讓我提前享受,
卻讓未來好幾年的收入都被綁住,
那就值得停下來想一想。
因為負債最可怕的地方,
可能不是每個月要繳多少錢。
而是有一天你突然發現:
「我不能不工作。」
因為房貸要繳、
車貸要繳、
信用卡要繳、
生活費要繳。
於是原本應該是:
「我選擇工作。」
慢慢變成:
「我只能工作。」
這兩句話,
差很多。
所以現在如果問我:
什麼是好債?什麼是壞債?
我可能還是沒有一個標準答案。
但我會多問自己一個問題:
「這筆錢,值得讓未來的我來還嗎?」
而且不只是問:
「我付不付得起?」
還要問:
「付完之後,我還剩多少選擇?」
因為我現在越來越覺得,
真正的富有,
不是今天可以買多少東西,
而是明天還能不能選擇自己想要的生活。
所以,
偶爾向未來借一點錢,
也許沒有關係。
但不要一次把未來太多年的自由,
都拿來換成今天的消費。
畢竟,
今天的自己很容易做決定,
真正要生活的,是明天的自己。
🌱富有是天賦,快樂是人權🌱